ตลาดตราสารหนี้เพื่อความยั่งยืน (ESG Bonds) ในประเทศไทยมีการเติบโตอย่างก้าวกระโดด จากมูลค่าเพียง 2.3 หมื่นล้านบาทในปี2019 พุ่งสูงขึ้นสู่ 1.14 ล้านล้านบาท (32 พันล้านดอลลาร์สหรัฐ) ในช่วงปลายปี 2026 คิดเป็นสัดส่วนราว 6.1% ของมูลค่าตลาดตราสารหนี้รวมทั้งประเทศ อย่างไรก็ตาม ปริมาณการระดมทุนที่เพิ่มขึ้นมหาศาลไม่ได้เป็นหลักประกันเสมอไปว่า เงินทุนเหล่านั้นถูกส่งต่อไปยังโครงการที่ลดการปล่อยก๊าซเรือนกระจกได้จริง หรือมีโครงสร้างทางการเงินที่คุ้มค่าและรองรับความเสี่ยงได้ (Bankable Projects)
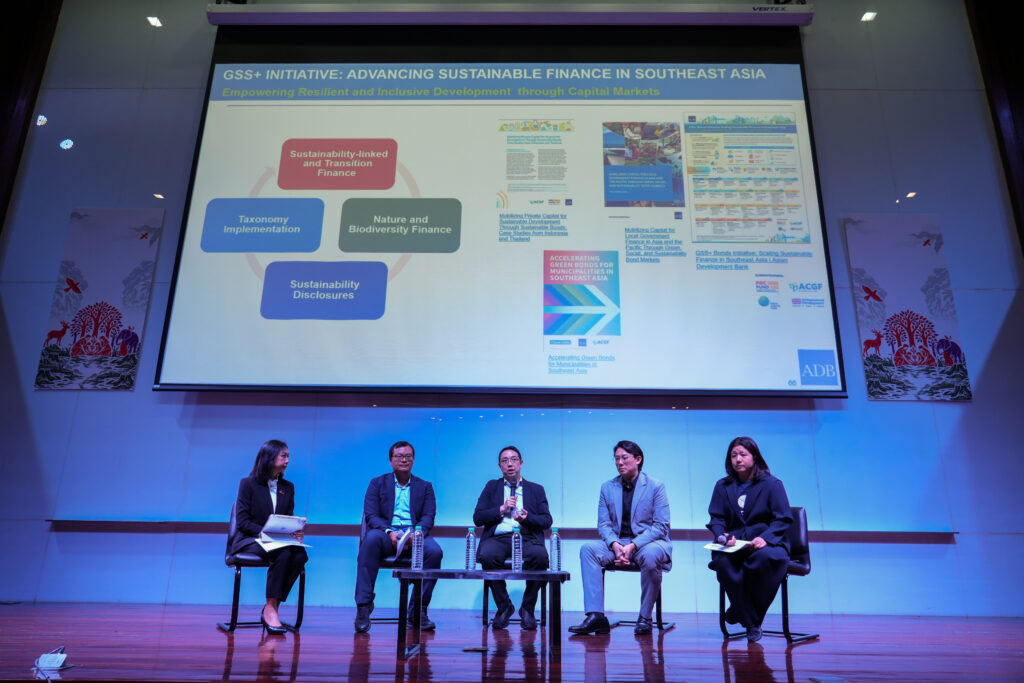
ในเวทีเสวนาวิชาการเรื่องการยกระดับตลาดตราสารหนี้กลุ่ม GSS+ (Green, Social, Sustainability and Transition Bonds) ได้มีการระดมมุมมองเชิงลึกจากผู้เชี่ยวชาญ 4 ท่าน ครอบคลุมทั้งองค์กรกำกับดูแล ตลาดทุน สถาบันการเงินเพื่อการพัฒนา และธนาคารพาณิชย์ ได้แก่
- อัศมาภรณ์ ปัญจนวพร ผู้ช่วยกรรมการผู้จัดการ สมาคมตลาดตราสารหนี้ไทย (ThaiBMA)
- Wenhong Xie หัวหน้าประจำประเทศจีน, Climate Bonds Initiative (CBI)
- โกสินท์ พวงโสภณ นักเศรษฐศาสตร์อาวุโส ธนาคารพัฒนาเอเชีย (Asian Development Bank: ADB)
- Jason Lee หัวหน้าฝ่ายความยั่งยืน ธนาคารซีไอเอ็มบี ไทย (CIMB Thai Bank)
ThaiBMA ยกระดับระบบนิเวศและสร้างความเชื่อมั่นในตลาดตราสารหนี้ ESG ไทย
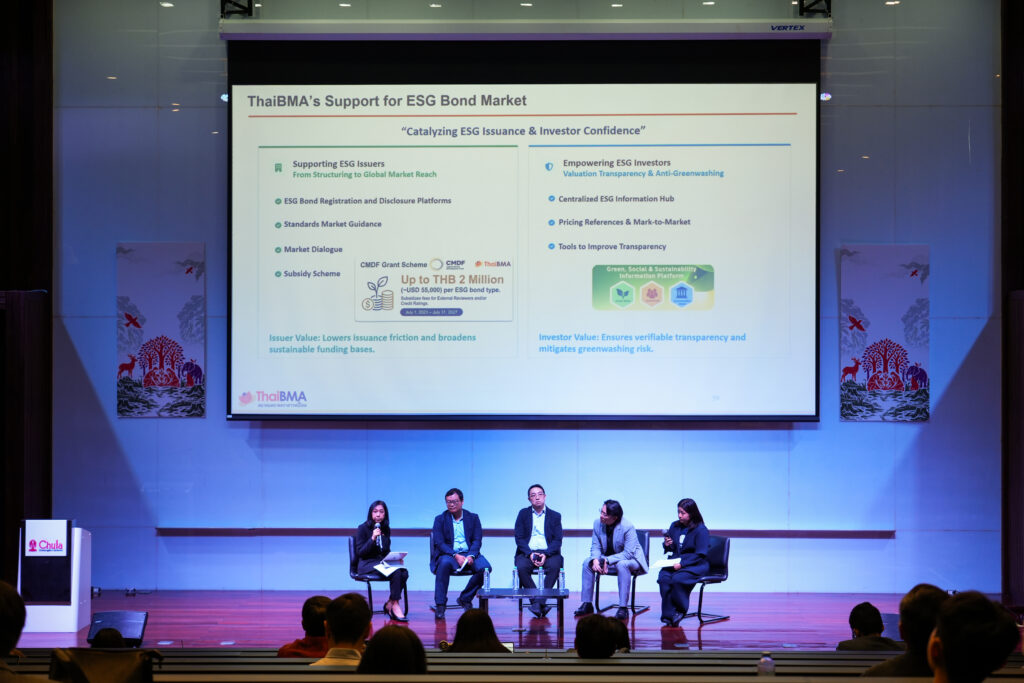
“พันธกิจหลักของสมาคมตลาดตราสารหนี้ไทย (ThaiBMA) คือการพัฒนาตลาดตราสารหนี้ของไทยให้มีความโปร่งใส เป็นธรรม มีประสิทธิภาพ และเติบโตอย่างยั่งยืน การยกระดับโครงสร้างพื้นฐานของตลาด การพัฒนาเครื่องมือเพื่อเพิ่มความโปร่งใสของการเปิดเผยข้อมูล การกำหนดราคาอ้างอิงที่น่าเชื่อถือ ตลอดจนการขับเคลื่อนกลไกสนับสนุนผู้ออกตราสารหนี้กลุ่ม ESG ทั้งหมดนี้จะเป็นปัจจัยสำคัญยิ่งในการเสริมสร้างความมั่นใจให้แก่นักลงทุนในระยะยาว”— อัศมาภรณ์ ปัญจนวพร ผู้ช่วยกรรมการผู้จัดการ สมาคมตลาดตราสารหนี้ไทย (ThaiBMA) กล่าว
อัศมาภรณ์ ชี้ให้เห็นว่าโครงสร้างตลาดตราสารหนี้กลุ่ม ESG ในประเทศไทยปัจจุบันมีภาครัฐและรัฐวิสาหกิจเป็นแกนหลักในแง่มูลค่า (สัดส่วนประมาณ 75%) ขณะที่ภาคเอกชนมีการกระจายตัวอย่างน่าสนใจใน 37 บริษัท นำโดยกลุ่มพลังงาน การขนส่งและโลจิสติกส์ โดยในจำนวนตราสารหนี้กลุ่ม ESG ทั้งหมดจะเป็นประเภท Sustainability bond 65% และ Sustainability-linked bond 32%
เพื่อเป็นการยกระดับและขับเคลื่อนตลาดตราสารหนี้ไทย ThaiBMA ได้ดำเนินการผ่าน 5 บทบาทสำคัญตั้งแต่การเป็นองค์กรกำกับดูแลตนเอง (SRO) การทำหน้าที่เป็นศูนย์รวมข้อมูลของตลาดตราสารหนี้ทั้งตลาดแรกและตลาดรอง การเป็นสมาคมซึ่งรับฟังความคิดเห็นจากผู้ร่วมตลาดตราสารหนี้ทั้งหมด เพื่อส่งเสียงแทนและผลักดันในเชิงนโยบายต่างๆ นอกจากนี้ยังจัดทำและเผยแพร่ราคาอ้างอิงตราสารหนี้ เพื่อให้มั่นใจได้ว่าเป็นไปตามมาตรฐานที่วางไว้ และเป็นที่ยอมรับของผู้ร่วมตลาด ตลอดจนการพัฒนาตลาดตราสารหนี้และให้ความรู้ด้านตราสารหนี้
ThaiBMA ได้ให้ความสำคัญกับการส่งเสริมการเติบโตของตราสารหนี้กลุ่ม ESG โดยได้ประสานงานขอความสนับสนุนจากกองทุนส่งเสริมการพัฒนาตลาดทุน (Capital Market Development Fund: CMDF) เพื่อจัดทำโครงการให้ทุนสนับสนุนและส่งเสริมการออกตราสารหนี้กลุ่ม ESG ซึ่งจะให้การสนับสนุนค่าใช้จ่ายที่เกิดจากการตรวจสอบ (External review) และการจัดอันดับความน่าเชื่อถือ ตามเกณฑ์ที่กำหนด โดยสนับสนุนไม่เกิน 2 ล้านบาทต่อประเภทตราสารหนี้ ซึ่งจะช่วยลดอุปสรรคด้านต้นทุนให้แก่บริษัทที่ต้องการออกตราสารหนี้เพื่อความยั่งยืน
ในมิติการยกระดับโครงสร้างพื้นฐานตลาดตราสารหนี้ไทย ThaiBMA ได้เดินหน้าถอดบทเรียนจากการศึกษาดูงานในประเทศจีนโดยแลกเปลี่ยนความรู้และข้อคิดเห็นกับองค์กรกำกับดูแลและสถาบันชั้นนำ เช่น NAFMII, CBPC & CBR, CCXI และ Jun He Law Firm โดยศึกษาแนวปฏิบัติด้านการพัฒนางานด้าน SRO ให้มีประสิทธิภาพมากขึ้น การพัฒนาและขยายผลิตภัณฑ์ด้าน Bond Pricing & Information และแนวทางพัฒนากลไกคุ้มครองผู้ลงทุนในตลาดตราสารหนี้
ขณะเดียวกัน การเปิดตัวเครื่องมือระดมทุนใหม่อย่าง Transition Bond และ Thailand Amber Bond โดยสำนักงานก.ล.ต.ซึ่งมีผลบังคับใช้ไปเมื่อวันที่ 16 กันยายน 2569 พร้อมมาตรการสร้างแรงจูงใจด้วยการยกเว้นค่าธรรมเนียมการยื่น Filing จนถึงพฤษภาคม2570 จะช่วยให้ภาคธุรกิจในกลุ่มอุตสาหกรรมที่ลดคาร์บอนยาก (Hard-to-Abate) สามารถเข้าถึงแหล่งทุนสำหรับการเปลี่ยนผ่านได้อย่างเป็นระบบและมีประสิทธิภาพ
Climate Bonds Initiative มุ่งเน้นจุดร่วมสากลและการสร้างคุณค่าที่แท้จริง
“อย่ามองหาเพียงแค่การปฏิบัติตามเกณฑ์เฉพาะเจาะจงของประเทศใดประเทศหนึ่ง แต่ต้องให้ความสำคัญกับจุดร่วมและการสร้างความน่าเชื่อถือ เพราะคุณค่าของ Green Bond อยู่ที่ผลกระทบทางสิ่งแวดล้อมที่วัดผลได้จริง” — Wenhong Xie หัวหน้าประจำประเทศจีน, Climate Bonds Initiative (CBI)
Wenhong สะท้อนถึงอุปสรรคสำคัญที่ผู้ออกตราสารในภูมิภาคต้องเผชิญ คือปัญหาความซ้ำซ้อนและเกณฑ์กำกับดูแลที่แตกกระจาย (Fragmented Taxonomies) ระหว่างฝั่งยุโรป จีน และอาเซียน ส่งผลให้เกิดต้นทุนในการจัดทำรายงานที่สูงขึ้น ทางออกสำหรับเรื่องนี้คือการสร้าง Interoperability หรือการหาจุดร่วมสากล (Common Ground Taxonomy) เพื่อให้นักลงทุนสถาบันข้ามชาติเข้าถึงได้ นอกจากนี้ ตลาดยังต้องให้ความสำคัญกับTransition Finance และ Amber Bonds เพื่อเปิดโอกาสให้กลุ่มอุตสาหกรรมที่ลดคาร์บอนยาก (Hard-to-Abate) สามารถระดมทุนเพื่อการปรับตัวได้อย่างมีมาตรฐาน โดยต้องมีเป้าหมายที่ท้าทายและป้องกันความเสี่ยงเรื่องการฟอกเขียว (Greenwashing) อย่างเข้มงวด
ในมุมมองขององค์กรกำหนดมาตรฐานสากล CBI ได้เข้ามามีส่วนร่วมในการพัฒนา Thailand Taxonomy Phase 1 และ 2 ซึ่งครอบคลุมอุตสาหกรรมใหม่อย่างภาคการผลิตและการเพาะเลี้ยงสัตว์น้ำ พร้อมทั้งเคยให้การรับรอง (Certification) ตราสารหนี้สีเขียวในไทยตั้งแต่ยุกแรกๆ เช่น ส่วนประกอบสีเขียวในพันธบัตรรัฐบาลสำหรับโครงการรถไฟฟ้า BTS
ทั้งนี้ Wenhong ได้สะท้อนข้อสังเกตเกี่ยวกับตลาด Panda Bond สกุลเงินหยวนว่า แม้จะได้รับความสนใจสูงจากต้นทุนดอกเบี้ยที่ต่ำเมื่อเทียบกับดอลลาร์สหรัฐ แต่การเติบโตของ Green Panda Bond ยังเผชิญความท้าทายเนื่องจากตลาดขาดแคลน Pipeline โครงการเขียวบริสุทธิ์ ยังไม่มีเส้นอัตราผลตอบแทนสีเขียว (Green Yield Curve) ที่ชัดเจน ตลอดจนการตรวจสอบเป้าหมาย KPI ของสากลที่มีความเข้มงวดสูง
Asian Development Bank การพัฒนาระบบนิเวศแบบครบวงจรจากต้นน้ำสู่ปลายน้ำ
“การเงินยั่งยืนจะไม่สามารถเติบโตได้อย่างเข้มแข็งหากขาดการพัฒนาระบบนิเวศที่ครบวงจร ตั้งแต่กฎเกณฑ์ที่เอื้อต่อการพัฒนาและ Taxonomy ที่สอดคล้องกับบริบทของประเทศไปจนถึงการสนับสนุนด้านการนำไปใช้และความร่วมมือจากทุกภาคส่วน เพื่อช่วยให้ผู้ออกตราสารสามารถระดมทุนด้านความยั่งยืนได้ในวงกว้างและอย่างต่อเนื่อง” โกสินท์ พวงโสภณ นักเศรษฐศาสตร์อาวุโส ธนาคารพัฒนาเอเชีย (Asian Development Bank: ADB)
โกสินท์ได้นำเสนอแนวทางการทำงานของ ADB ที่เน้นการขับเคลื่อนเชิงระบบ โดยในระดับ ต้นน้ำ (Upstream) ADB ได้ร่วมจัดทำ ASEAN Taxonomy Promoting Sustainability, สนับสนุนการเปิดเผยข้อมูลตามมาตรฐานสากล ISSB และสร้างศักยภาพให้แก่ผู้ประเมินภายนอก (External Verifiers) ในท้องถิ่น
ขณะที่ในระดับ ปลายน้ำ (Downstream) ADB เข้าไปมีส่วนร่วมในการจัดทำโครงสร้างทางการเงินและร่วมปล่อยกู้ (Syndication) จนนำไปสู่การออกตราสารหนี้ต้นแบบในประเทศไทย เช่น ตราสารหนี้เชื่อมโยงความยั่งยืน (Sovereign SLB) และพันธบัตรบลูบอนด์(Blue Bond) ของภาคเอกชนเป็นครั้งแรก พร้อมทั้งผลักดันการดึงองค์กรปกครองส่วนท้องถิ่นเข้ามามีส่วนร่วมในการระดมทุนเพื่อสิ่งแวดล้อมระดับชุมชน
ADB ได้ฉายภาพความสำเร็จของโครงการ GSS+ Bonds Initiative ที่สามารถกระตุ้นการออกตราสารเพื่อความยั่งยืนในอาเซียนไปแล้วกว่า 5 พันล้านดอลลาร์สหรัฐ และตั้งเป้าระดมทุนให้ได้ 3 หมื่นล้านดอลลาร์สหรัฐภายในปี 2030 โดยมีตัวอย่างความสำเร็จเด่นในไทย เช่น การจัดสรรวงเงินกู้ Blue Loan 150 ล้านดอลลาร์ร่วมกับ Bank of China เพื่อปูทางสู่การออก Blue Bond ภาคเอกชนของ Thai Union และการสนับสนุนพันธบัตรรัฐบาล Sovereign SLB วงเงิน 2.5 หมื่นล้านบาท ซึ่งเชื่อมโยงเป้าหมายความหลากหลายทางชีวภาพ (OECMs) จนได้รับความสนใจจองล้นถึง 3 เท่าและถูกนำไปเป็นกรณีศึกษาในเวทีระดับโลกอย่าง CBD COP และCOP31 นอกจากนี้ ADB ยังเร่งขยายการสนับสนุนไปสู่ระดับองค์กรปกครองส่วนท้องถิ่น (Municipalities) เพื่อสร้างการระดมทุนเขียวจากฐานราก
CIMB Thai Bank จัดโครงสร้างทางการเงินให้รัดกุมและคว้าโอกาสจากตลาดสกุลเงินท้องถิ่น
“เราต้องไม่คาดการณ์ไปเองว่าถ้าโครงการนั้นเป็นสีเขียวแล้วจะกู้เงินหรือระดมทุนได้เสมอไป เพราะโครงการที่เสนอไปนั้นต้องต้องรัดกุมทางการเงิน มีโครงสร้างชัดเจน และต้องสามารถวัดผลกระทบได้จริง” Jason Lee หัวหน้าฝ่ายความยั่งยืน ธนาคารซีไอเอ็มบี ไทย (CIMB Thai Bank)
Jason ถ่ายทอดมุมมองจากฝั่งธนาคารพาณิชย์ โดยย้ำว่าความท้าทายหลักของภาคธุรกิจไม่ได้อยู่ที่ขาดแคลนไอเดียด้านสิ่งแวดล้อม แต่อยู่ที่การขาด โครงสร้างทางการเงินที่คุ้มค่า(Bankability) และแผนการวัดผลกระทบเชิงประเด็นที่ชัดเจน
นอกจากนี้ Jason ได้แชร์ประสบการณ์ตรงจากการระดมทุนผ่าน Panda Bonds (ตราสารหนี้สกุลเงินหยวนที่ออกในประเทศจีน) ซึ่งมีอัตราดอกเบี้ยต่ำเพียง ~1.98% – 2.48% เมื่อเทียบกับตลาดดอลลาร์สหรัฐ พร้อมเสนอกรอบ “5 Rs Framework” สำหรับภาคธุรกิจที่สนใจไม่ว่าจะเป็น
- Reason: กำหนดวัตถุประสงค์และแผนการใช้เงินสกุล RMB ให้ชัดเจน
- Regulatory: ปฏิบัติตามเกณฑ์ Green Project Catalog ของจีนอย่างเคร่งครัด
- Roadshow: สื่อสารเพื่อสร้างความเชื่อมั่นแก่นักลงทุนท้องถิ่น
- Realization: บริหารจัดการความเสี่ยงด้านอัตราแลกเปลี่ยน (FX Strategy)
- Repeatability: วางแผนการออกตราสารอย่างต่อเนื่องเพื่อสร้างความมั่นใจระยะยาว
ในฐานะผู้ปฏิบัติการจริงในภาคธนาคารพาณิชย์ CIMB ประสบความสำเร็จในการระดมทุนผ่าน Panda Bonds รวม 6 พันล้านหยวนซึ่งได้อัตราดอกเบี้ยต่ำลงเหลือเพียง 1.98% และนำมาบริหารจัดการผ่านกลยุทธ์เงินสลับสาย (Currency Swaps) เพื่อกระจายทุนสู่ภูมิภาค Jason ได้เสนอข้อคิดสำคัญเรื่องการซ้อนทับทางการเงิน (Layering Finance) และการพิจารณาความสอดคล้องตามแผนภาพ Venn Diagram ระหว่าง Local Taxonomy, Common Ground Taxonomy และ EU Taxonomy สำหรับบริษัทที่ต้องการยกระดับ Panda Bond ทั่วไปให้กลายเป็น Green Panda Bond เพื่อดึงดูดนักลงทุนสถาบันต่างชาติ ควบคู่กับการดึงผู้ประเมินภายนอก (Second Party Opinion – SPO) เข้ามาการันตีความน่าเชื่อถือด้าน ESG ตั้งแต่เริ่มต้น
จากการขยายปริมาณ สู่การสร้างผลกระทบที่แท้จริง
ข้อสรุปสำคัญจากเวทีเสวนาครั้งนี้สะท้อนชัดเจนว่า ตลาดการเงินเพื่อความยั่งยืนของไทยกำลังก้าวผ่านยุคแห่งการสร้างความตระหนักรู้ เข้าสู่ ยุคแห่งการลงมือปฏิบัติและการวัดผลกระทบจริง (Impact-Driven Phase)
โจทย์ใหญ่ในอนาคตจึงไม่ใช่เพียงการเพิ่มมูลค่าการออกตราสารหนี้ให้ได้มากที่สุด แต่คือการทำให้เกิดความเชื่อมโยงระหว่างมาตรฐานในประเทศและสากล การเตรียมความพร้อมด้านข้อมูลก๊าซเรือนกระจกที่เที่ยงตรง และการออกแบบโครงสร้างทางการเงินที่ตอบโจทย์ความคุ้มค่า เพื่อให้ทุกบาทของการลงทุน ESG ขับเคลื่อนประเทศไทยสู่เป้าหมาย Net Zero ได้อย่างแท้จริงและเป็นธรรมต่อทุกภาคส่วน