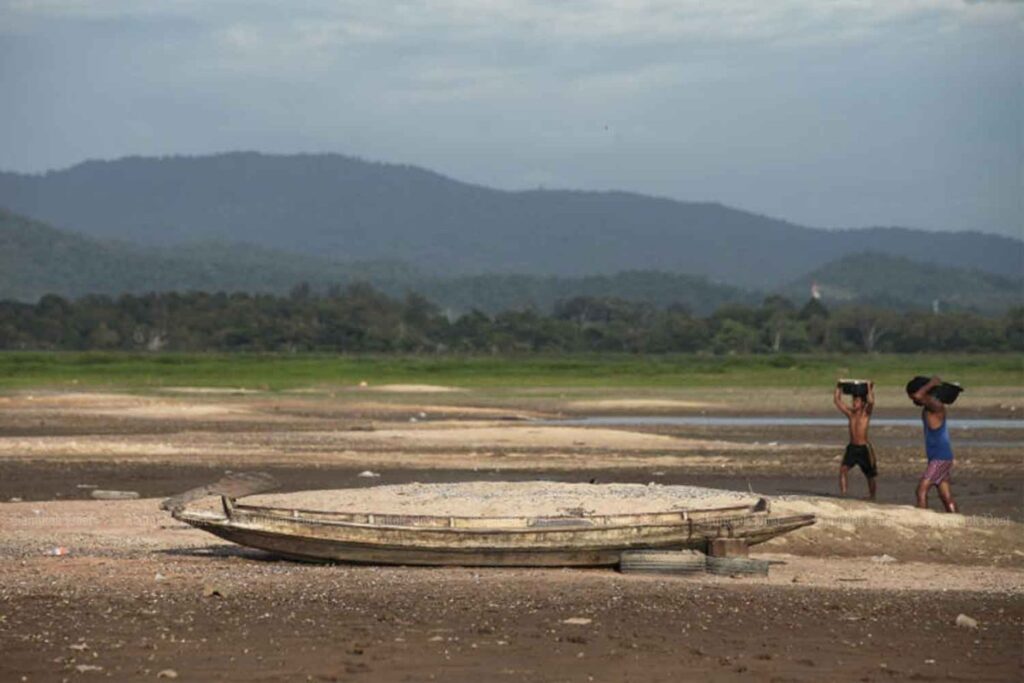
เอลนีโญก่อตัวขึ้นอย่างเป็นทางการแล้ว ขณะที่องค์การบริหารมหาสมุทรศาสตร์และชั้นบรรยากาศแห่งชาติสหรัฐฯ (NOAA) กับองค์การอุตุนิยมวิทยาโลกเตือนว่า ปรากฏการณ์นี้อาจทวีกำลังขึ้นจนกลายเป็นสิ่งที่บางฝ่ายเรียกว่า “ซูเปอร์เอลนีโญ” ซึ่งอาจรุนแรงที่สุดครั้งหนึ่งเท่าที่เคยมีการบันทึกเอาไว้ โดยจะนำพาความร้อนจัดและภัยแล้งรุนแรงเข้าสู่ไทยตั้งแต่ปลายปีนี้ต่อเนื่องไปถึงปี 2570
สำหรับเกษตรกรไทย นี่ไม่ใช่เพียงข่าวพาดหัวเรื่องสภาพภูมิอากาศอันห่างไกล แต่อาจเป็นพายุที่พัดสู่ภาคเกษตรไทยที่มีอัตราการจ้างงานสูงถึง 11-12 ล้านคน เพราะสิ่งที่รอคอยอยู่คือฤดูกาลอันแห้งแร้งและร้อนแรงสุดขั้ว ท่ามกลางราคาพืชผลที่ผันผวน ต้นทุนการผลิตที่สูงขึ้น และการแข่งขันในภูมิภาคที่เข้มข้นกว่าเดิม
้สัญญาณเตือนเกิดขึ้นแล้วในเดือนเมษายนที่ผ่านมา เมื่อพายุฤดูร้อนพัดถล่มสวนทุเรียนในจังหวัดศรีสะเกษ ปลิดขั้วผลทุเรียนที่ได้รับการดูแลมานาน 70-110 วัน และใกล้ถึงเวลาเก็บเกี่ยวในไม่กี่สัปดาห์ข้างหน้า พายุฤดูร้อนทำลายผลทุเรียนราว 390 ตัน คิดเป็นมูลค่าประมาณ 39 ล้านบาท เกษตรกรรายหนึ่งเล่าว่า เขาลงทุนในสวนไป 300,000-400,000 บาท ก่อนจะเห็นทุกพังทลายลงคืนเดียว
งานวิจัยที่ใช้ข้อมูลรายจังหวัดของไทยตลอดสี่ทศวรรษคาดการณ์ว่า ภาวะโลกรวนจะส่งผลต่อรายได้ต่อหัวของประชากรไทยส่วนใหญ่ โดยเฉพาะในภาคเกษตร
คำถามคือ อะไรคือเบาะรองรับให้เกษตรกรไทยต่อผลกระทบจากภาวะโลกรวน และความล่มสลายทางการเงิน
นโยบายที่จ่ายเงินเมื่อฝนไม่มา
ประเทศไทยมีตาข่ายรองรับภาคเกษตรอยู่แล้ว โดยตามระเบียบเยียวยาภัยพิบัติของกระทรวงการคลัง ชาวสวนทุเรียนที่ต้นทุเรียนเสียหายจะได้รับเงินราว 4,048 บาทต่อไร่ ทั้งที่สวนทุเรียนสามารถสร้างรายได้หลายแสนบาทต่อไร่
โครงการประกันภัยข้าวนาปีที่รัฐอุดหนุนคุ้มครองพืชผลหลัก ขณะที่ประเทศไทยทดลองใช้ประกันภัยดัชนีสภาพอากาศมาตั้งแต่ปี 2553 แต่ความคุ้มครองยังแคบ วงเงินยังน้อย และการเคลมจำเป็นต้องให้เจ้าหน้าที่เข้ามาสำรวจความเสียหายทีละแปลง การจ่ายเงินชดเชยจึงใช้เวลาหลายเดือน ขณะที่หนี้กับธนาคารไม่เคยรอใคร
เมื่อถอยออกมามองภาพใหญ่ สถานการณ์ยิ่งชัดเจนขึ้น ในปี 2568 ภัยพิบัติทางธรรมชาติสร้างความสูญเสียทางเศรษฐกิจอย่างน้อย 76,000 ล้านดอลลาร์สหรัฐทั่วทวีปเอเชียแปซิฟิก แต่ประกันภัยคุ้มครองเพียงราว 10% ของความเสียหายทั้งหมดเท่านั้น หรือแปลว่าเกษตรกรไทยต้องแบกรับน้ำหนักของความเสี่ยงจากภาวะโลกรวนไว้บนหลังของตนเอง ทั้งที่แทบไม่ได้มีส่วนก่อให้เกิดปัญหานี้เลย
เกษตรกรไทยต้องแบกรับความเสี่ยงจากภาวะโลกรวนไว้บนหลังของตนเองมาตลอด ทั้งที่แทบไม่ได้มีส่วนก่อให้เกิดปัญหานี้เลย
ข้อเสนอหนึ่งที่อาจเป็นทางออกของเรื่องนี้ และประเทศไทยมีความพร้อมมากกว่าที่หลายคนตระหนักคือ “ประกันภัยแบบพาราเมตริก (parametric insurance)” หลักการของประกันภัยรูปแบบนี้แสนเรียบง่าย โดยจะจ่ายเงินอัตโนมัติทันทีเมื่อเงื่อนไขที่ตกลงไว้ล่วงหน้าเกิดขึ้น เงื่อนไขนี้อาจมีได้หลายรูปแบบ เช่น ปริมาณฝนต่ำกว่าระดับที่กำหนด ความเร็วลมเกินเกณฑ์ หรือผลผลิตเฉลี่ยของพื้นที่ต่ำกว่าในอดีต
“ประกันภัยแบบพาราเมตริก (parametric insurance)” จะจ่ายเงินทันทีเมื่อเงื่อนไขที่ตกลงไว้ล่วงหน้าเกิดขึ้น เงื่อนไขนี้อาจมีได้หลายรูปแบบ เช่น ปริมาณน้ำฝนต่ำกว่าระดับที่กำหนด ความเร็วลมเกินเกณฑ์ หรือผลผลิตเฉลี่ยของพื้นที่ต่ำกว่าในอดีต
หลายประเทศเริ่มใช้ประกันภัยรูปแบบนี้แล้ว อินเดียใช้ระบบประกันภัยโดยอิงตามปริมาณผลผลิตในระดับพื้นที่ ครอบคลุมเกษตรกรหลายสิบล้านคน เม็กซิโกก้าวไปอีกขั้น โดยทำงานร่วมกับโครงการพัฒนาแห่งสหประชาชาติ (UNDP) และบริษัทประกันภัย ใช้ประกันภัยพาราเมตริกคุ้มครองเกษตรกรรายย่อย โดยส่งเงินชดเชยถึงเกษตรกรที่ได้รับผลกระทบจากภาวะโลกรวนโดยตรง
ประกันภัยรูปแบบนี้เปรียบได้กับรัฐเป็นผู้ซื้อร่มให้เกษตรกร เมื่อฝนไม่มา เงินก็เข้า ไม่ต้องใช้เอกสาร ไม่มีข้อพิพาท และไม่ต้องรอหลายเดือน
แอฟริกาตะวันออกเป็นอีกตัวอย่างหนึ่ง โครงการในเคนยาที่เริ่มต้นจากโครงการนำร่องขนาดเล็ก ก่อนเติบโตเป็น ACRE Africa ซึ่งทำประกันภัยคุ้มครองเกษตรกรกว่า 3 ล้านคนทั่วทวีป โดยชำระเบี้ยและรับเงินชดเชยผ่านโทรศัพท์มือถือ
แต่คุณูปการของประกันภัยรูปแบบนี้ไม่ได้หยุดอยู่แค่เงินชดเชย งานวิเคราะห์ในปี 2568 ซึ่งรวบรวมข้อมูลการทดลองจำนวน 8 โครงการ พบว่า การเข้าถึงประกันภัยพาราเมตริกทำให้เกษตรกรลงทุนเพิ่มขึ้นเพื่อเพิ่มผลผลิต 8-16% เพราะพวกเขารู้ว่าถึงแม้การหว่านพืชผลครั้งนี้จะล้มเหลว แต่พวกเขาจะมีชีวิตต่อไปได้อยู่ดีจากเงินประกัน
หันกลับมามองที่ประเทศไทย เราไม่ได้เริ่มจากศูนย์ แต่เรามีความร่วมมือระหว่างสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัยซึ่งมี regulatory sandbox สำหรับผลิตภัณฑ์ประกันภัยนวัตกรรมอยู่แล้ว และเมื่อปีก่อนได้ตั้งคณะกรรมการร่วมกับสำนักงานเศรษฐกิจการเกษตร เพื่อนำเทคโนโลยีมาใช้กับการประกันภัยภาคเกษตร ขณะที่โครงสร้างพื้นฐานด้านข้อมูล เรามีตั้งแต่สถานีอากาศและข้อมูลดาวเทียม ไปจนถึงระบบพร้อมเพย์ที่สามารถส่งเงินเยียวยาเกษตรกรเข้าสู่บัญชีธนาคารได้โดยตรง พูดให้ชัดคือ ระบบของไทยในตอนนี้ก้าวหน้ากว่าหลายประเทศที่ประกันภัยพาราเมตริกขยายผลได้สำเร็จ
ชิ้นส่วนต่างๆ วางอยู่บนโต๊ะแทบครบแล้ว คำถามคือ เราจะประกอบมันเข้าด้วยกันอย่างไรก่อนภัยแล้งใหญ่ครั้งถัดไปจะมาถึง
สิ่งที่ประเทศไทยควรสร้างก่อนภัยแล้งมาเยือน
ดังนั้น นี่คือข้อเสนอที่เป็นรูปธรรม
ก่อนเอลนีโญจะรุนแรงถึงจุดสูงสุด ประเทศไทยควรเปิดตัวผลิตภัณฑ์ประกันภัยพาราเมตริกสำหรับข้าวโดยอิงจากระดับน้ำฝน ในจังหวัดที่เผชิญความเสี่ยงภัยแล้งสูง โดยใช้ข้อมูลปริมาณฝนจากดาวเทียมตรวจสอบไขว้กับสถานีภาคพื้นดิน และส่งเงินชดเชยผ่านพร้อมเพย์ภายในไม่กี่วันหลังเกิดเงื่อนไขจ่ายเงิน
ประเทศไทยควรเปิดตัวผลิตภัณฑ์ประกันภัยพาราเมตริกสำหรับเกษตรกรที่ปลูกข้าว โดยอิงจากระดับน้ำฝนในจังหวัดที่เผชิญความเสี่ยงภัยแล้งสูง โดยใช้ข้อมูลปริมาณฝนจากดาวเทียมตรวจสอบไขว้กับสถานีภาคพื้นดิน และส่งเงินชดเชยผ่านพร้อมเพย์ภายในไม่กี่วันหลังเกิดเงื่อนไขจ่ายเงิน
ปริมาณฝนคือดัชนีแรกที่เหมาะสม เพราะภัยแล้งคือความเสี่ยงที่กำลังถาโถมเข้ามา และข้อมูลมีความโปร่งใสเพียงพอให้เกษตรกรตรวจสอบได้จากโทรศัพท์ เมื่อข้อมูลผลผลิตระดับพื้นที่มีความพร้อมมากขึ้น โครงการควรพัฒนาไปสู่ความคุ้มครองตามผลผลิตระดับพื้นที่ตามแบบอินเดีย ซึ่งติดตามสิ่งที่เกษตรกรใส่ใจจริงๆ นั่นคือผลผลิต
เงินไม่ใช่อุปสรรคใหญ่เท่าที่เห็น ประเทศไทยอุดหนุนเบี้ยประกันภัยข้าวทุกปีผ่านธนาคารเพื่อการเกษตรและสหกรณ์การเกษตรอยู่แล้ว การโยกงบประมาณบางส่วนจากประกันภัยแบบดั้งเดิมที่ล่าช้าไปสู่ความคุ้มครองแบบพาราเมตริก จะซื้อความคุ้มครองที่รวดเร็วขึ้นได้ด้วยเงินบาทจำนวนเท่าเดิม
สำหรับปีที่เกิดภัยพิบัติรุนแรง ความเสี่ยงชั้นบนควรถ่ายโอนไปยังบริษัทรับประกันภัยนานาชาติ และประเทศไทยควรเข้าร่วมกลไกการรวมความเสี่ยงระดับภูมิภาค
เพื่อนบ้านของเราไปไกลกว่าเราแล้ว เมื่อไต้ฝุ่นยางิพัดถล่มในปี 2567 พายุลูกเดียวกับที่ท่วมพื้นที่เกษตรไทย 3.5 ล้านไร่ สปป.ลาวได้รับเงินชดเชยจากประกันภัย 3 ล้านดอลลาร์สหรัฐภายในไม่กี่วัน ผ่าน SEADRIF ซึ่งเป็นกลไกจัดการความเสี่ยงภัยพิบัติของอาเซียน และเมื่อเดือนพฤษภาคมที่ผ่านมา กลไกนี้ได้เปิดตัวประกันภัยภัยแล้งแบบคาดการณ์ล่วงหน้ารายแรกของเอเชียตะวันออกเฉียงใต้ใน สปป.ลาว โดยพร้อมจ่ายเงินทันทีก่อนที่ภัยแล้งจะยกระดับสู่ความรุนแรงสูงสุด
ประเทศไทยซึ่งเป็นหนึ่งในผู้ร่วมก่อตั้งอาเซียน ยังไม่ได้ใช้กลไกนี้เพื่อเกษตรกรของตนเอง แต่ปีแห่งซูเปอร์เอลนีโญคือเวลาที่เหมาะสมจะเริ่มต้น
คำถามที่เราควรถาม
คำถามที่แท้จริงไม่ใช่ว่าประกันภัยพาราเมตริกสมบูรณ์แบบหรือไม่ แต่คือระบบปัจจุบัน ซึ่งปล่อยให้แรงงานภาคเกษตร 12 ล้านคนแบกความเสี่ยงจากสภาพภูมิอากาศเพียงลำพัง โดยมีเงินไม่กี่พันบาทต่อไร่เป็นแนวป้องกันสุดท้าย เป็นทางเลือกที่ดีกว่าจริงหรือไม่
เอลนีโญจะผ่านพ้นไปในที่สุด แต่ภาวะโลกรวนจะไม่ผ่านไป น้ำท่วม ภัยแล้ง พายุ และความร้อนจะยังคงทดสอบระบบเศรษฐกิจและเกษตรกรอย่างต่อเนื่อง
ประเทศไทยมีความพร้อมทางด้านเทคโนโลยีอยู่แล้ว เรามีโครงการนำร่องที่เริ่มมาตั้งแต่ 15 ปีก่อน และบทเรียนของมันก็ถูกเรียนรู้มาแล้ว สิ่งที่ยังขาดคือการตัดสินใจที่จะกางร่มก่อนท้องฟ้าจะมืดครึ้ม
